Gyroroue en ville : statut légal, assurance, équipement
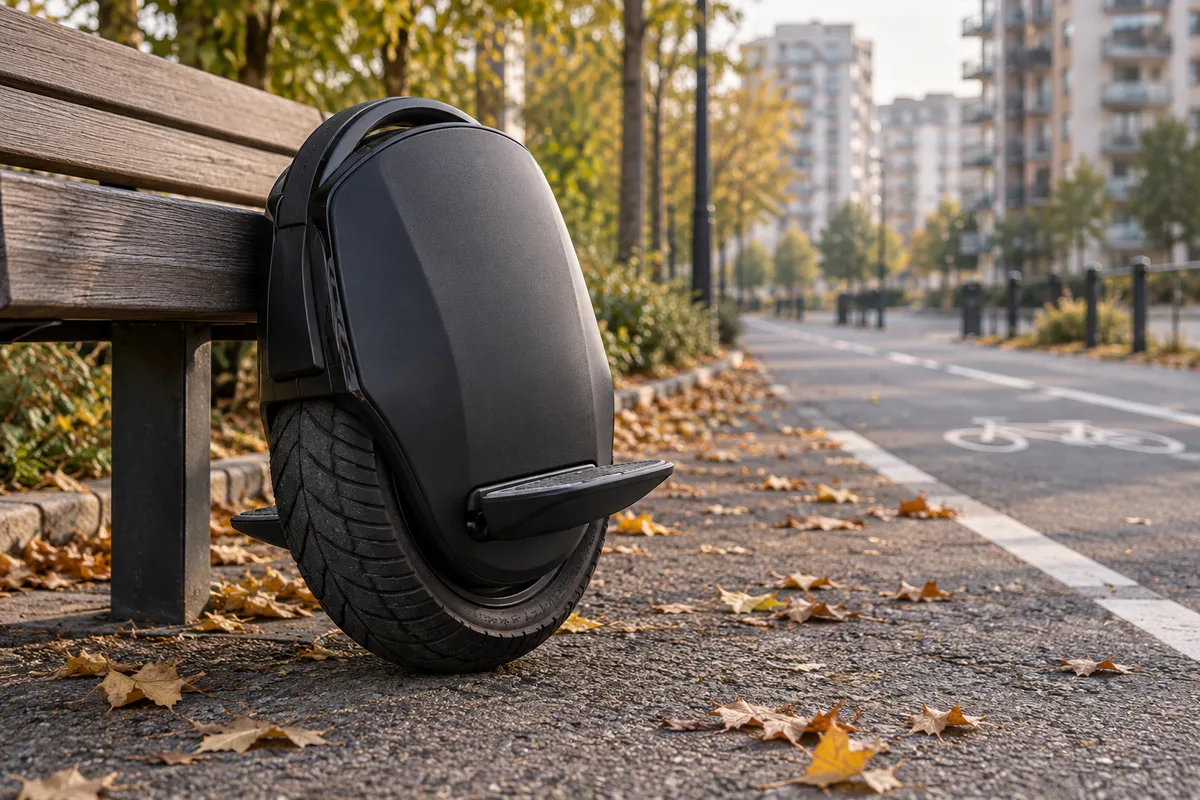
Rouler en gyroroue sur la voie publique suppose trois conditions : une machine bridée à 25 km/h par construction, un pilote de quatorze ans au moins et une garantie de responsabilité civile. La loi range cette roue parmi les véhicules terrestres à moteur, au même titre qu’un scooter, avec les obligations qui vont avec.
Une roue, deux repose-pieds, et des trajets courts
Une gyroroue tient dans une seule roue motorisée, encadrée par deux repose-pieds escamotables et stabilisée par des capteurs gyroscopiques. Le pilote accélère en se penchant vers l’avant, ralentit en se redressant, et oriente la machine par la pression des mollets. Aucun guidon, rien à tenir dans les mains, un encombrement proche d’un gros sac de sport.
Cet engin trouve sa place sur les trajets courts : rejoindre une gare, couvrir les deux kilomètres entre l’arrêt de tram et le bureau, enchaîner avec un train régional. Sa compacité en fait un bon complément des transports en commun, au même titre que les autres modes décrits dans notre panorama de la mobilité douce en ville.
La prise en main réclame quelques heures, sur un parking calme plutôt qu’en circulation. Ces premières sorties expliquent pourquoi la question de la couverture arrive vite : une chute seul, sans tiers impliqué, reste fréquente au début. Beaucoup de citadins qui se déplacent sans voiture adoptent la gyroroue après la trottinette, pour son confort sur les revêtements dégradés.
Aux yeux du code de la route, un engin de déplacement personnel motorisé
Le code de la route range cette roue parmi les engins de déplacement personnel motorisés, abrégés en EDPM. Son article R311-1 décrit un véhicule sans place assise, conçu et construit pour le déplacement d’une seule personne, doté d’un moteur non thermique, dont la vitesse maximale par construction dépasse 6 km/h sans excéder 25 km/h. La catégorie est née du décret n° 2019-1082 du 23 octobre 2019, relatif à la réglementation des engins de déplacement personnel.
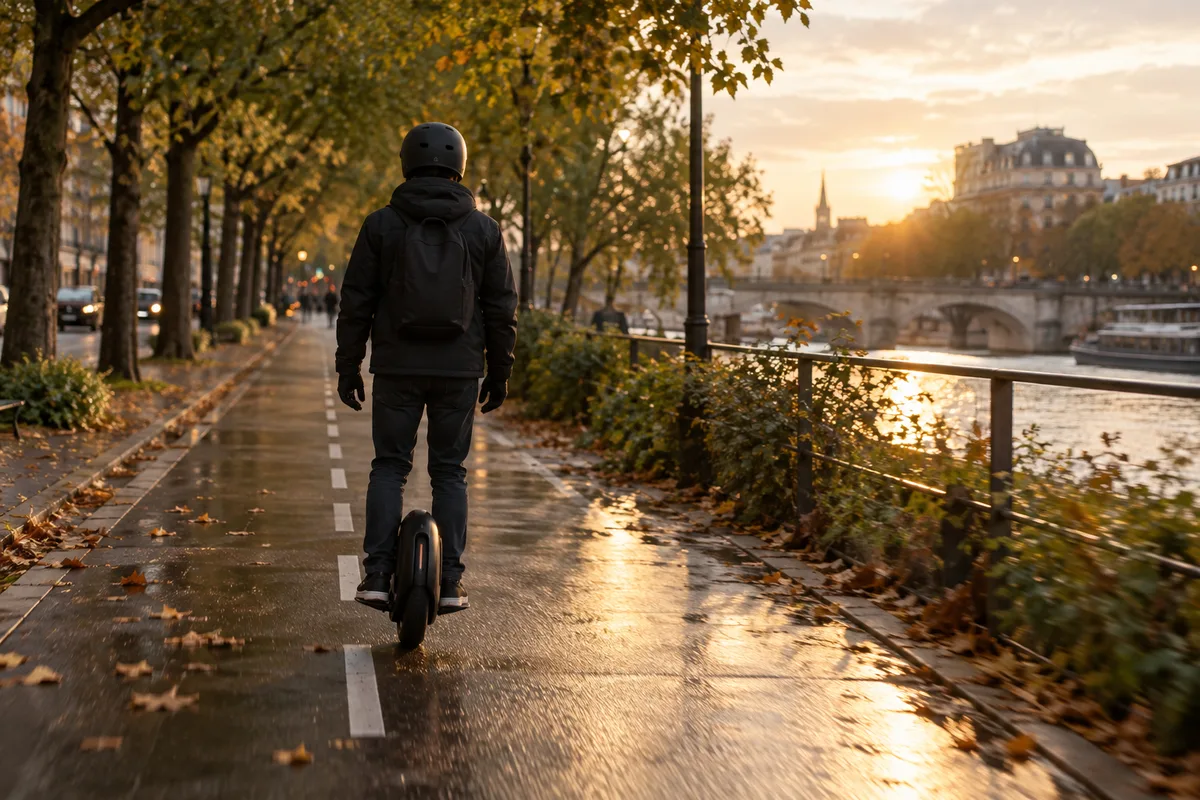
L’article R412-43-1, modifié par le décret du 31 août 2023, fixe les voies autorisées. En agglomération, la roue circule sur les pistes et bandes cyclables quand elles existent ; à défaut, sur les chaussées dont la vitesse maximale autorisée ne dépasse pas 50 km/h, sur les accotements revêtus, ou dans les aires piétonnes à l’allure du pas. Hors agglomération, la circulation est interdite, sauf sur les voies vertes et les pistes cyclables.
Deux règles de conduite complètent ce cadre. L’article R412-43-3 exige un conducteur âgé de quatorze ans au moins et n’autorise qu’une seule personne sur l’engin, passager exclu. La nuit ou par visibilité insuffisante, le même article demande un gilet de haute visibilité ou un équipement rétro-réfléchissant. Notre article sur les règles et la sécurité en trottinette revient sur ce socle commun à tous ces engins.
Ce classement a une conséquence directe sur votre budget et vos démarches : un engin de déplacement personnel motorisé est un véhicule terrestre à moteur. Le régime d’assurance de la voiture ou du scooter s’applique donc à une monoroue électrique, sans exception d’usage occasionnel ni de trajet de cinq minutes.
Ce que le socle obligatoire laisse de côté : le pilote et la machine
L’article L211-1 du code des assurances impose une garantie de responsabilité civile au propriétaire d’un véhicule terrestre à moteur. Le Fonds de garantie des assurances obligatoires de dommages rappelle que les engins de déplacement personnel motorisés relèvent de cette obligation, alors même qu’ils ne portent aucune plaque. Cette garantie indemnise les tiers : le piéton bousculé, le cycliste déséquilibré, la portière éraflée au passage.
Elle s’arrête là. Les blessures du pilote, le vol de la roue et sa casse après une chute restent hors du socle légal, alors que ces sinistres comptent parmi les plus courants sur ce type d’engin. Selon la valeur de la machine et la fréquence de vos trajets, une assurance gyroroue se compare formule par formule, garantie par garantie, avant de rouler pour la première fois en circulation.
Un contrat conçu pour la gyroroue parle le langage de la pratique : la garantie du conducteur pour les blessures du pilote, la prise en charge du vol et des dommages subis par la roue, l’assistance après une immobilisation loin du domicile. Lire ces formules ligne à ligne, avec leurs conditions et leurs exclusions, montre ce qui sera réellement pris en charge selon le contrat retenu, et à quel niveau de protection vous roulez.
Le contrat d’habitation ne joue pas sur la voie publique
La responsabilité civile vie privée d’un contrat multirisque habitation couvre les dommages de la vie courante. Dans la plupart des contrats, elle exclut expressément ceux causés par un véhicule terrestre à moteur, catégorie dont relève la gyroroue depuis 2019. Le vélo musculaire entre dans ce cadre familial, la roue électrique non.
Cette exclusion se vérifie noir sur blanc dans les conditions générales, à la rubrique des dommages exclus. Un doute mérite un appel à votre assureur avant le premier trajet, jamais après un accrochage. Un contrat dédié à l’engin, lui, nomme la machine, son usage et les garanties qui s’y rattachent : plus rien ne dépend de l’interprétation d’une clause écrite pour un logement.
L’usage professionnel déplace encore le curseur. Un coursier qui roule en roue électrique pour livrer sort du cadre d’un contrat de particulier, lequel exclut le plus souvent l’activité rémunérée. Ce point se règle à la souscription, en décrivant l’usage réel de la machine, trajets domicile-travail compris.
Assurer une roue de valeur : ce que les formules regardent
Une machine haut de gamme ne s’assure pas comme une roue d’initiation. La valeur déclarée pèse sur le niveau de garantie retenu et sur les preuves demandées le jour d’un sinistre. Rassembler les bons documents dès l’achat évite un dossier bancal des mois plus tard.
- La facture d’achat nominative, avec la date et le modèle exact.
- Le numéro de série de la machine, photographié et noté à part.
- Les conditions de la garantie vol : lieu de stationnement, antivol exigé, dépôt de plainte.
- Le mode de calcul de l’indemnisation, franchise et vétusté comprises.
- Les exclusions : compétition, prêt à un tiers, usage rémunéré.
La franchise reste la ligne la plus souvent survolée. Elle fixe la part du sinistre qui demeure à votre charge, et une cotisation plus légère la fait mécaniquement monter. La vétusté suit la même logique : une roue de trois ans ne se rembourse pas comme une roue neuve, selon les règles propres à chaque contrat.
Les accessoires suivent le même raisonnement. Un tapis de protection, une coque de rechange ou une batterie supplémentaire n’entrent pas toujours dans la valeur assurée de la roue. Une question posée au moment du devis évite la surprise au moment de l’indemnisation, surtout sur une machine équipée après l’achat.
Le stationnement mérite une question précise avant de signer. Une roue laissée dans un hall d’immeuble, attachée devant un commerce ou rangée dans un coffre de voiture ne relève pas des mêmes conditions de prise en charge. Décrivez votre situation réelle, celle de vos trajets quotidiens, plutôt que le cas général du dépliant.
Bridage à 25 km/h : la frontière qui décide de la couverture
La vitesse maximale par construction sépare deux mondes juridiques. En dessous de 25 km/h, la roue reste un engin de déplacement personnel motorisé et circule selon les règles décrites plus haut. Au-delà, elle quitte cette catégorie et rejoint les véhicules à moteur soumis à réception, immatriculation et titre de conduite, conditions qu’aucune roue de loisir ne remplit.
Le bridage se règle souvent depuis l’application du constructeur, ce qui rend la modification facile et la tentation réelle. Une machine dont le plafond a été relevé roule hors du cadre légal. Lors d’un contrôle ou d’une expertise après accident, la conformité de l’engin est vérifiée, et la garantie peut être contestée selon les clauses du contrat.
Le document qui décrit la vitesse maximale par construction mérite une place à côté de la facture. Beaucoup de constructeurs fournissent un certificat de conformité ou une fiche technique où ce plafond figure noir sur blanc. Ce papier sert deux fois : à la souscription, pour décrire l’engin sans approximation, et après un sinistre, pour montrer que la roue respectait les règles applicables aux engins de déplacement personnel motorisés.
Gardez donc la roue dans sa configuration d’origine et conservez les documents du constructeur qui attestent son réglage. Déclarez la machine telle qu’elle roule vraiment, modèle et version logicielle à l’appui : une déclaration exacte protège mieux qu’une tolérance espérée le jour du sinistre.
Rouler sans assurance : le vrai coût d’une négligence
Le défaut d’assurance d’un véhicule terrestre à moteur constitue une infraction, sanctionnée financièrement et susceptible d’être inscrite au casier judiciaire selon la procédure suivie. Le détail des sanctions applicables à ces engins figure dans notre article sur l’assurance d’une trottinette électrique, qui relève exactement du même régime.
La sanction n’est pourtant pas le risque majeur. En cas d’accident causé à un tiers, le Fonds de garantie des assurances obligatoires de dommages indemnise la victime, puis récupère les sommes versées auprès du responsable non assuré. Une blessure grave se compte en années de soins et de revenus perdus : la créance qui en résulte suit son débiteur très longtemps.
Ce mécanisme explique pourquoi le défaut d’assurance ne se compense pas par la prudence sur la roue. Un pilote attentif reste exposé au geste imprévisible d’un piéton, à une portière qui s’ouvre, à un chien sans laisse. La couverture ne modifie pas la probabilité de l’accident, elle change ce qu’il coûte.
Équipement et documents à garder sur soi
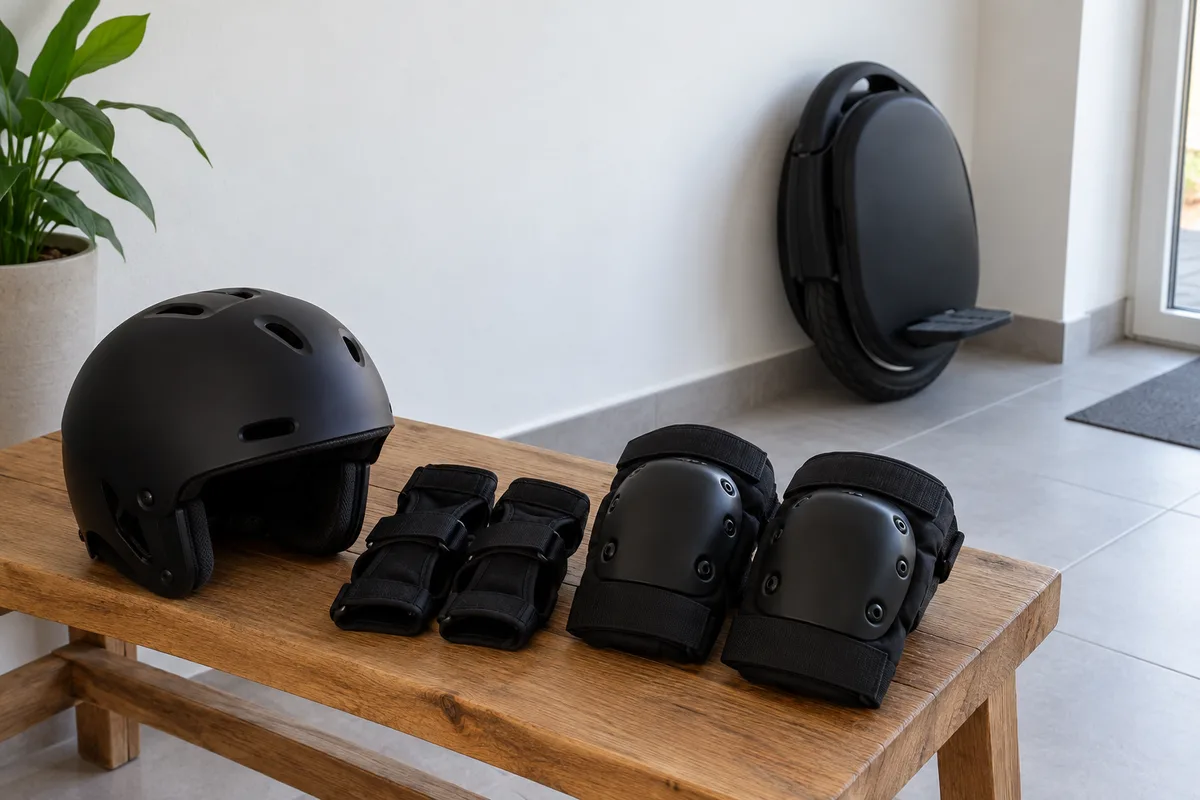
L’article R412-43-1 impose un casque attaché, conforme à la réglementation, et un gilet de haute visibilité sur les sections hors agglomération où la circulation de ces engins est autorisée. En ville, le texte ne l’exige pas. La hauteur des repose-pieds et l’absence de guidon en font pourtant un réflexe de base, y compris sur un trajet de dix minutes.
Trois protections limitent les dégâts des chutes typiques de la gyroroue :
- Protège-poignets : les mains touchent le sol en premier, sans guidon pour se retenir.
- Genouillères et coudières : précieuses pendant les premières semaines, puis sur les trajets rapides.
- Gants renforcés : adhérence sur la roue et paumes préservées lors d’une glissade.
Côté visibilité, l’éclairage avant et arrière, les dispositifs réfléchissants et le vêtement rétro-réfléchissant la nuit pèsent autant que les protections. Notre guide pour bien s’équiper pour rouler en sécurité détaille ces équipements selon les usages urbains.
Un dernier point : l’attestation d’assurance complète cet équipement. Conservez-la sur votre téléphone et dans une pochette étanche, avec le numéro de contrat et la période de validité. Un contrôle se règle en trente secondes quand le document est à portée de main, et beaucoup moins bien quand il dort dans un tiroir.
Prochaine étape : trois vérifications avant votre prochaine sortie. Confirmez que votre contrat couvre un engin de déplacement personnel motorisé sur la voie publique, notez le numéro de série de la roue à côté de sa facture, et relisez la clause de vol pour votre lieu de stationnement habituel.